Financieel plan -

Welk vermogen is nu echt vrij?

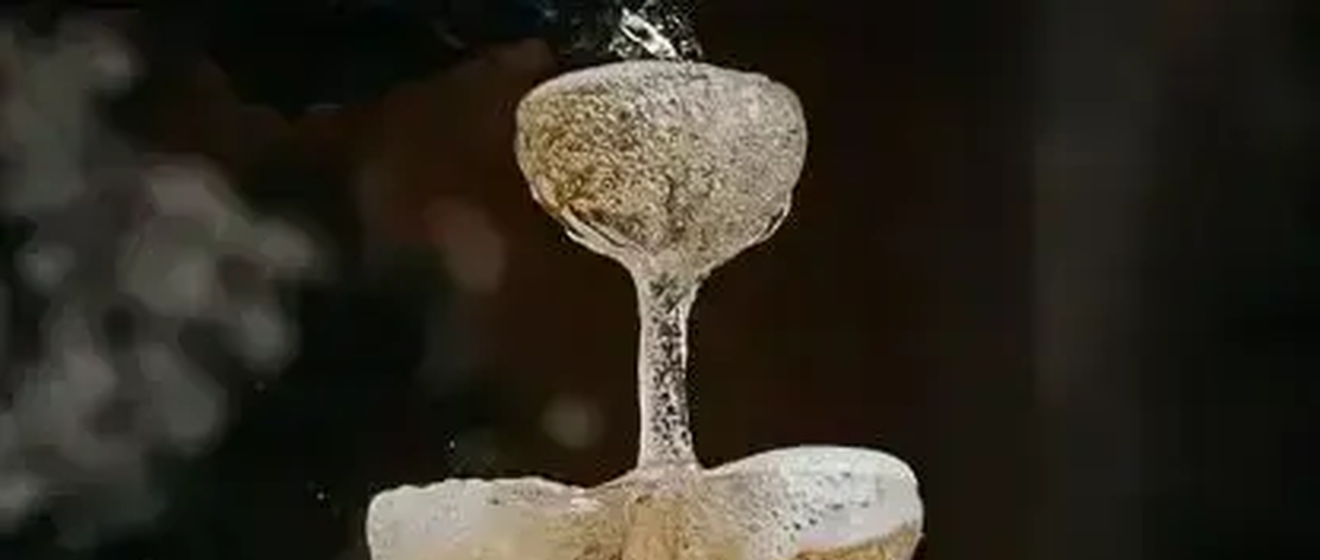
Hier komt de 𝗰𝗵𝗮𝗺𝗽𝗮𝗴𝗻𝗲𝘁𝗼𝗿𝗲𝗻 van pas:

Het bovenste glaasje is je buffer, die vul je voor onverwachte tegenvallers.

Daaronder komt een ring met glaasjes bedoeld voor zaken als de studie van je kinderen, een nieuwe auto, toekomstige vakanties, onderhoud aan je woning of als aanvulling op je pensioen. Kortom, reserveringen.

Pas als je de ring reserveringen op een rij hebt gezet en hebt gevuld, dan zie je hoeveel vermogen er resteert om voor de lange termijn te beleggen
En het uitschenken van de fles champagne kan je vergelijken met een inkomen dat groter is dan de jaarlijkse uitgaven. Zolang de bovenste glaasjes gevuld zijn, kan je de onderste ring met de beleggingsglaasjes periodiek blijven vullen vanuit het overschot. 

Met de champagnetoren bouw je aan een gedegen verdeling van je vermogen over doelen voor de korte(re) en lange termijn!
Peter met € 100.000 spaargeld

Neem Peter. Hij heeft € 100.000 spaargeld, een mooi bedrag. Zijn twee kinderen gaan volgend jaar een hbo-studie volgen van 4 jaar en hij wil hen financieel ondersteunen. Daarvoor reserveert hij € 25.000 van zijn spaargeld, omdat hij hiervoor niet apart heeft gespaard. Zijn leaseauto moet binnenkort worden ingeleverd omdat hij van werkgever verandert en hij verwacht € 35.000 nodig te hebben voor de aanschaf van een auto. Voor schilderwerk en klein onderhoud aan de woning dat de komende jaren plaatsvindt, heeft hij € 15.000 nodig. Daarnaast wil hij de zolder verbouwen met een dakkapel, zodat hij prettiger kan thuiswerken. Hiervoor verwacht hij € 20.000 nodig te hebben.

Bovendien verwacht Peter na zijn pensionering een lager inkomen en wil hij ook daarvoor een deel van zijn spaargeld reserveren. Van de € 100.000 is dus al minimaal € 95.000 bestemd, nog voordat hij rekening houdt met zijn pensioenaanvulling. Zijn vrije vermogen is daardoor veel kleiner dan zijn spaarsaldo doet vermoeden.

Marieke met € 40.000 spaargeld

Het contrast met Marieke is groot. Zij heeft € 40.000 spaargeld. Vanaf de geboorte heeft zij voor haar kinderen een apart studiepotje opgebouwd. Haar auto is volledig betaald en maandelijks reserveert ze een bedrag om de auto in de toekomst te kunnen vervangen, de nieuwbouwwoning vraagt de komende jaren nauwelijks onderhoud en haar pensioeninkomen is voldoende om comfortabel van te leven. Zij hoeft haar spaargeld later niet te gebruiken als aanvulling op haar inkomen.

Hoewel haar spaarsaldo veel lager is, is een groot deel ervan juist vrij beschikbaar.

Wie heeft dan het meeste vrije vermogen?

Op papier lijkt Peter vermogender. Maar als je kijkt naar de bestemming van het geld, heeft Marieke meer geld vrij te besteden.

Het koppelen van je geld aan doelen vraagt dat je vooruitkijkt. Welke uitgaven verwacht je de komende jaren? Wanneer heb je het geld nodig? En hoeveel reserve wil je achter de hand houden? Door je spaargeld over de champagnetoren te verdelen, zie je direct welk deel van je vermogen al een bestemming heeft en welk deel nog vrij beschikbaar is.

Dat overzicht helpt bij het maken van financiële keuzes. Misschien blijkt dat je minder vrij vermogen hebt dan je dacht. Maar het kan ook zijn dat je ontdekt dat een deel van je spaargeld jarenlang niet nodig is. Ook als je wilt beleggen is dat waardevolle informatie. Niet alleen de bestemming van het geld, maar ook het moment waarop je het nodig hebt, bepaalt mede hoeveel risico daarbij past.

Onze financieel planners helpen je om toekomstige uitgaven, wensen en risico’s in kaart te brengen. Samen breng je in beeld welk vermogen al een bestemming heeft en welk deel echt vrij beschikbaar is. Zo maak je keuzes die passen bij jouw doelen, zowel nu als in de toekomst. Dat geeft overzicht, rust en de zekerheid dat je vermogen optimaal wordt ingezet.

Financieel plan
040 711 45 50 Contactformulier WhatsApp